炭素税の導入に際するメリットやデメリット、欧州諸国のケースモデルを解説すると共に、今後の展望について語る。
2022.06.08環境・サステナビリティ
一体どうなる? 日本の炭素税:炭素税を巡る動向【最新レポ】
この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
日本国内の炭素税の導入については2021年3月付で環境省が炭素税の本格導入に向けて具体的な検討に入ったとされているが、2022年4月現在未だ正式には決定されていない。日本が既に国内に取り入れている環境対策の1つに、「地球温暖化対策税」が存在する。同対策も炭素税の一種とされており、石油や天然ガスなどの化石燃料の利用に際して課税されている。
地球温暖化対策税は2012年10月に施行され、2022年4月現在では、二酸化炭素の排出量の1トン当たり289円の税率が設定されている。しかし同対策税は、既に本格的な炭素税が導入されている欧州諸国と比較すると低い税率だ。そのため、増税となった場合はどこまで引き上げられるか、もしくは新たな炭素税の導入などが注目されている。
今回は炭素税の導入に際するメリットやデメリット、欧州諸国のケースモデルと共に、今後の展望を考えたい。
炭素税の導入のメリット・デメリット
炭素税が導入されれば、二酸化炭素を排出する事業活動をするたびに、企業や個人などに金銭的な負担が増加することになる。税金を課すことによって価格上昇による効果を得られるだけでなく、環境問題に関して企業や個人も考えることが増えることが想定される。このように、温室効果ガスをできるだけ排出しない流れを作りやすくなることがメリットとなり、特に地球環境負荷への影響が大きい企業において、二酸化炭素排出を配慮した製品の開発や再生可能エネルギーの導入などに積極的に取り組むことも期待される。また、消費者の省エネ製品への買い替えを行う意欲促進にもつながることも考えられており、消費者へのアプローチとしても、炭素税は大きな役割を果たすだろう(図1)。
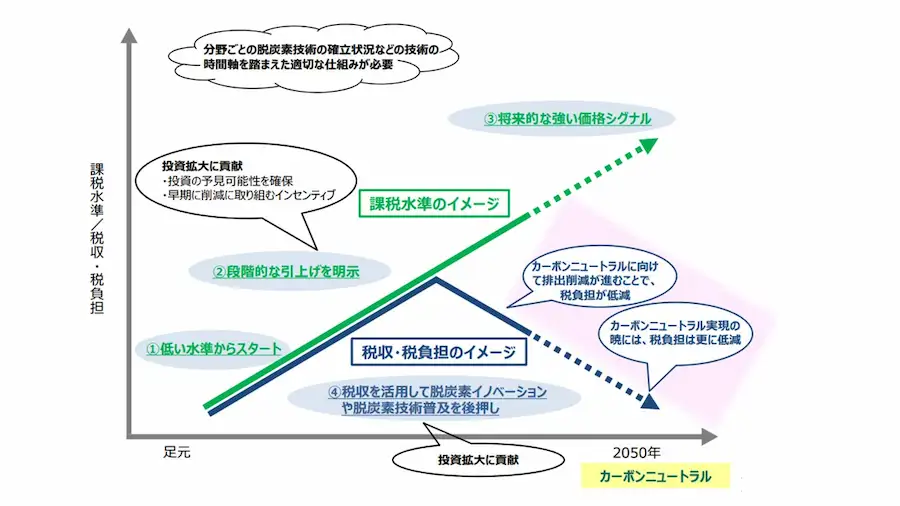
図1:炭素税導入による時間軸のイメージ(出典:環境省)
炭素税を徴収することで、社会的および経済政策に使用する財源が増えるのもメリットと言える。回収した税金は、地球温暖化対策をはじめとしたさまざまな政策に活用し、新エネルギーの開発費用に充てたり、省エネ製品の購入補助に充てたりすることも可能となるだろう。
一方、デメリットとして一部の企業の成長を妨げる他、低所得者の税負担が増加も無視できない。炭素税の導入は、二酸化炭素の排出量が多い化学事業や鉄鋼業などへの企業に大きな金銭的なダメージを与える可能性がある。日本国内では化石燃料の多くを輸入に頼っており、エネルギーコストは税導入によりさらに上昇する懸念があり、導入に踏み込みにくいという議論もある。また、炭素税を導入していない他国に対して価格的なハンデを負ってしまうため、国際的な事業競争力の低下にもつながる。
このように、環境問題について真摯に取り組む国ほど損をしてしまう構造が成り立ってしまうのは、炭素税のデメリットといえるだろう。国内の炭素税課税開始は国境炭素税の国際的な導入と軌を一にする必要がある。言い換えれば、国際炭素税の導入がない限り日本が独自に設定することはまずありえないだろう。内政に加えて国際的な調停がこの炭素税の導入のハードルとなる。
欧州諸国のケースモデル
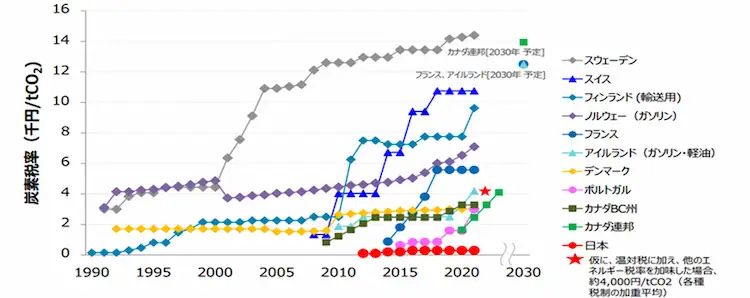
図2:主な炭素税導入国の炭素税率の推移および見通し (出典:環境省資料より)
海外では上の図2に示した通り、世界的には欧州を中心に炭素税率の引き上げが段階的に実施されている。その中でも1990年に炭素税をいち早く取り入れたのがフィンランドである。課税対象となっているのは暖房用燃料と輸送用燃料消費で、2022年時点では1トン当たり約1万円に迫る税率を採用している。
フィンランドでは、所得税の引き下げや企業の社会保障費削減によって減った税収の一部を補填することを目的としており、情報筋によると1990〜2015年までの25年間で約20%の二酸化炭素削減に成功している模様。また、フィンランドに続いて炭素税を導入したのがスウェーデンで、フィンランドと同じく暖房用化石燃料と輸送用化石燃料の消費に対して課税を実施している。その税率は2022年時点で1トン当たり1万5000円規模となっており、世界でも最高水準だ。スウェーデンでは、炭素税導入と同時に法人税の大幅な減税や低所得者の所得税率引き下げを行っており、1990〜2015年の25年間でみると、約30%の二酸化炭素排出量削減に成功している。
日本国内の今後の展望
日本国内ではエネルギーコストの増加による企業や国民の負担可否が、まずは今後の議論の中心となるだろう。上記に挙げた海外における税導入の事例にあるように、炭素税は二酸化炭素の排出を抑えるだけでなく、社会問題や福祉などに税収を活用することも可能となる上、省エネ製品の普及が広まることで長期的な経済成長も期待できる。
一方、国際面では日本国内以上に課題が多い。1つは、米国の立ち位置の問題である。そもそもバイデン政権は地球温暖化対策に大規模な公的資金を投入し、産業発展に注力しているが、この炭素税については前向きな議論が進んでいない。というのも米国内陸部や南部を中心としてこの炭素税に対しては否定的な見方が多いからだ。仮に、2022年11月8日に行われる米国の中間選挙で民主党が敗れると、米国による一連の環境対策が腰折れとなる可能性も否めない。米国に限った話ではないが、貧富の格差をこの炭素税がさらに助長するという論調も多く、米国内政は前途多難である。
次に、欧州や国際機関がいかに中国や東南アジアや中東インド、ロシアといった国々を炭素税のスキームにスムースに組み込めるかという点である。足元ではウクライナ戦争を端緒として、ロシアと中国がユーラシア主義の元で接近しており、国際政治の力学は大きく変化しつつある。欧米が推進する地球温暖化対策に対して新たな帝国主義的搾取と非難する論調も新興国を中心に存在しており、そこに中国とロシアが付け入れると、国際的な国境炭素税の枠組みは崩壊しかねない。
政治的な亀裂をよそに、企業は投資家によるダイベストメントを恐れ、政府に先行して環境対策を実施している。石油の象徴であるかのエクソンモービルがグリーン投資へと軸を移していることに分かるように、企業は将来的なカーボンコストを想定した上で、着実に対策を進めている。
政治的な閉塞感を打破するのは地球に住まう人間一人一人であり、この企業がSNSを通じて個人の意向を吸い上げ、実行していく世界がもしかすると最も可能な世界の在り方なのかもしれない。いずれにしても、国内政府、国際政治、企業の動きについて注視しながら、炭素税の動向についてこれからも定点観測を続けたい。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。