将来的にアジアで炭素税が導入された後の日本やアジアの石油化学産業の姿を予想してみた。
2023.01.11環境・サステナビリティ
EUのCO2排出権価格からみる将来のアジアの石油化学産業:プラ業界の「環境との共存」(9)
この記事では...
(執筆:柳本 浩希/石油化学コンサルタント)
前回はアジアのナフサクラッカーにおけるバイオナフサ導入について解説した。世界でいち早く炭素税の導入を視野に入れた排出権取引が開始されたのは欧州であるが、いま二酸化炭素1トン当たりの排出権調達価格(許容量を超えて二酸化炭素を排出した企業が調達する必要のあるカーボンコスト)は、下の表に示した通り高騰している。
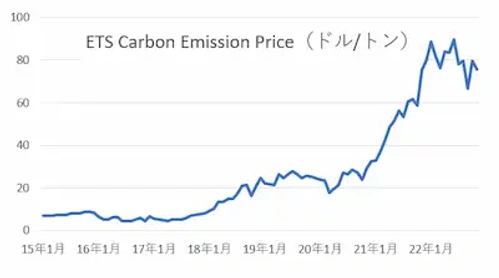
2017年までは1トン当たり7ユーロ近辺で推移していたのが、足元では10倍以上の70~90ユーロと高値となっていることが分かる。EUは年より国境炭素税を設定し、輸入品に対してCO2排出量表示の義務と、EUの基準を超える場合の炭素税の支払いを求める予定としている。この動きの延長線上に石油会社によるバイオリファイナリーや、各石化会社によるバイオマス原料の使用増加があるといえる。
では、今後アジアのナフサクラッカーはどのような展開を見せるのだろうか。まず、下図のような方策が導き出せるだろう。
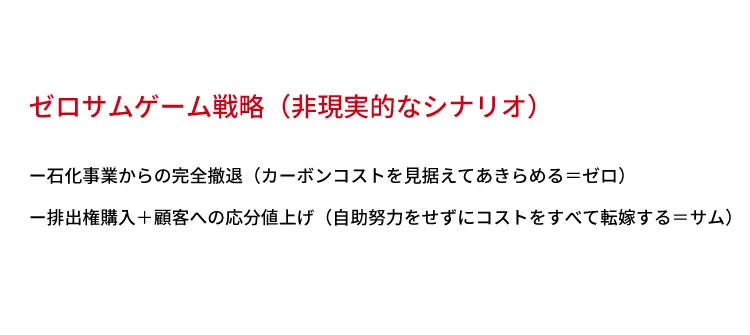
カーボンコストを見据えて事業撤退する、ないしはすべてのカーボンコストを自助努力なく転嫁するというゼロサムゲームである。事業撤退は最終的にはその選択をせざるを得ない可能性はあるが、最初からこの選択をする企業はいないだろう。また、顧客への値上げだけで対応できるような付加価値品ばかりではないことから、すべて価格転嫁するというのも現実的ではない。そのため、ナフサクラッカーを保有する企業は様々な方策を同時に採りながら、この問題に対処すると想定される。
それは下表に示した多様性重視のハイブリッド戦略というものである。
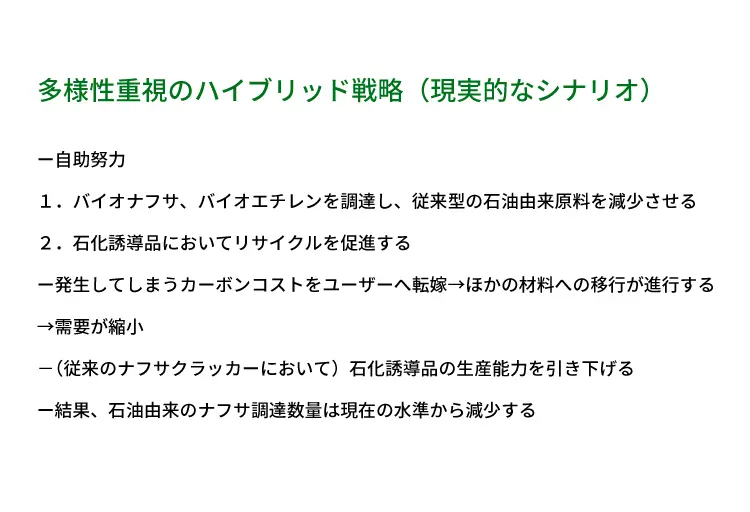
前回のコラムで見てきたように、バイオエタノール、バイオナフサ、再生プラスチックなどさまざまな低炭素原料が存在しているが、どれ1つとして完全に既存のシステムから完全に移管できるほどの量が確保することができない。そのため、まずは自助努力のなかで従来の石油由来原料を減少させるためにバイオグレードを積極的に調達すること、また誘導品においてリサイクルを促進することを同時並行で進めた後、それでも使用しなければならない従来型原料分のカーボンコストはユーザーへ転嫁する。すると、より安値の代替材や、低カーボンの製品へと需要がシフトし、必然的に需要が低迷する。結果として、従来型の石油由来の石化製品の生産能力を引き下げる方向へとシフトし、ナフサクラッカーの生産能力も世界の製品需要の増加に対して、頭打ちないしは減少することになるだろう。
このように、今後従来型の石油原料(ナフサ)ベースの装置は頭打ちとなるうえにバイオ原料が一部参入してくることにより、今後20年のスパンで量を減らす結果となるだろう。しかし、世界エネルギー機関をはじめとして多くの石油需給予想機関が示しているように、炭化水素の中でより早く削減が求められるのは、航空機燃料やガソリンなど移動交通向けのものや、石炭の消費であり、石油化学向けの石油やガスの需要がピークアウトする時期は少なくとも2030年以降と猶予がある(逆に言えばこの期間のうちに何かしらの対応しておかなければ、上記のゼロサムゲームになってしまうということである)。モラトリアムが長期となっているのは、生活に必須である石化製品のバイオ化が難しいことの裏返しでもある。
サプライヤー任せにしていると競業が低炭素製品を開発し、手遅れになるかもしれない。逆に、ユーザーだけに任せることもできない。サプライチェーン全体で、早め早めに手を打つことが必要である。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。