筆者が注目する石油化学業界の2023年6大トピックスをご紹介。前編では主に地政学的テーマを取り上げる。
2023.02.20サプライチェーン
石油化学業界2023年6大トピックス(前編)

この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
小生が考える、石油化学業界の2023年6大注目トピックスをご紹介したい。前編では主に地政学的な要素を、後編ではマーケットやグリーン関係でのトピックスをお送りする。先行き不透明感が増している昨今において、読者の皆様が研究、開発、営業などあらゆる事業活動をするうえで、1つの座標になれば幸いだ。

1.ウクライナ戦争 -見えない和平プロセス-
ウクライナ戦争が開戦して間もなく1年となる。極東にいる私たちから見ると、この一見地域紛争にも思える戦いは、独裁政権の恐怖や民主主義の重要性といった政治的感情だけでなく、食糧やエネルギー価格の上昇を通じて世界的なインフレを引き起こし、当然石油化学の事業にも大きな影響を与えた。ウクライナ戦争がその戦闘において拮抗し、泥沼化している現実は、和平プロセスを一層困難としている。終わらない戦争はないが、しかしながら軍事的均衡の状態、戦況面での優劣がついていない情勢下で和平交渉が発生することはありえず、2023年もどちらかに優劣がつくまでこの戦争は続くとみられる。すなはち、足元の食料やエネルギーコストの上昇を介したインフレは長引くことを覚悟しなければならない。また、戦争が長期化すればするほど、ロシアは反欧米勢力(特にイラン、北朝鮮)との結束を深め、国際社会からの孤立と独裁の強化が実行されることになる。
2.中国経済 -ゼロコロナ政策解除後も重い足取り-
中国経済は新型コロナウイルスを完全に克服したかに見えた2021年の「奇跡の成長」から一転して、2022年は大幅に減速した。これは、2020~2021年に実行された人民政府主導による景気刺激策の副作用、ゼロコロナ政策によるロックダウンの頻出化が要因となっている。しかし、より中長期的には中国経済が抱える大きな課題も浮かび上がる。リーマンショック後の右肩下がりの成長率や足元の不動産バブルは、「世界の工場」だけを続けるのでは中国はもはや高水準での経済成長が実現できないことを示している。消費が伴っていないうえに、少子高齢化の進行によりこれまで経済を支えてきた安い賃金の労働力も不足してきているからだ。中国が質的成長へと舵を切るのにある程度の時間を要するだろう。翻って、インドなど新興国が「第二の中国」と言わんばかりの生産・労働力を発現し、高成長を記録すると想定される。
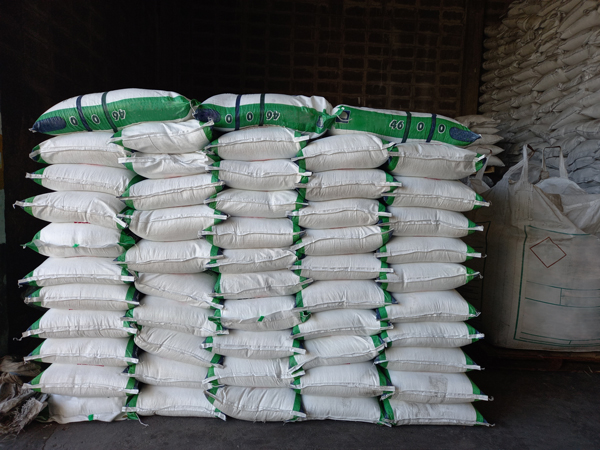
3.自給率、自国供給への新たな関心 -地政学的分断が新たな評価軸を創出-
世界的にLNGの供給が不安定化したことを受け、メタノールと共にC1(メタン)ケミカルの代表格ともいえるアンモニア製品群の需給がひっ迫した。アンモニアはさらに二酸化炭素と合成することで尿素となり、物性が安定化し、肥料に必須となる窒素の固定化と実用化が実現される。このLNGの供給ショックから派生したアンモニア・尿素ショックは、世界的に肥料価格の高騰を招いた。それだけではなく、過去に採算の悪化を理由に自国での生産を取りやめていた韓国ではこの尿素の調達が特に困難となり、肥料向け尿素や自動車の排ガス脱硝用尿素水が不足する事態となった。エネルギーだけではなく、生活に必須な石油化学品に対する自給率という、およそこの50年間聞かれなかった新たな評価軸が復活しつつあるというのは、言い過ぎではないだろう。
石油化学以外の分野、例えば食糧においては飼料価格の高騰を背景に、国産小麦の生産開始に向けて現在熱い視線が注がれている。この自給率は供給国側が自国(日本)と険悪な関係となったことにより、供給が不安定化したということだけではなく、例えば台湾海峡の封鎖や米国メキシコ湾岸のハリケーン、トルネードなど不可抗力に伴い輸入が滞るといった物流網の混乱という側面でも要求されている。この自給率や自国内供給という評価軸は、調達の分散化を活発化させるだろう。しかし、日本の石化事業はその肯定的な評価がなされる前に、クローズされる可能性は否定できない。グリーンや自国生産のバリューチェーンという観点から調達担当者と販売担当者との間で、価格だけではない将来を見据えた建設的な議論が必要だろう。
(後編に続く)
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。