プラスチックはナフサだけでなく、さまざまな原料から生産されている。バイオ原料から生産されたグリーンプラスチックなど原料は多様化しているが、どのリソースから生産されたものが最も競争力があるかについて論じる。
2023.10.25環境・サステナビリティ
プラスチック原料の徹底比較 どのリソースが一番有利で将来性があるのか?:プラ業界の「環境との共存」
今回の記事は…
(執筆:柳本 浩希/石油化学コンサルタント)
プラスチックはさまざまな原料から生産されます。ナフサだけではなく、エタンやLPGなどのガス、メタノールに至るまで多様な原料ソースから連産されているわけですが、昨今ではバイオ原料から生産されたグリーンプラスチックが流通しており、原料はさらに多様化している状況です。今回はこのバイオ原料も考慮に入れたうえで、どのリソースで生産されたものが最も競争力のある原料と言えるのか、検討していきたいと思います。
まず、在来型の炭化水素をベースにした原料相場を比較すると、下のグラフ1の通りとなります。
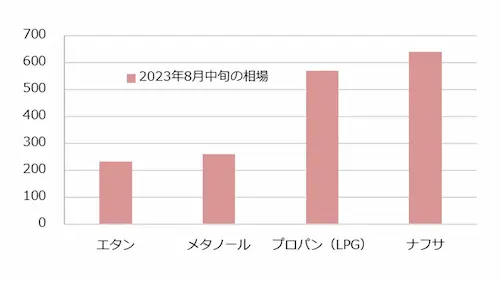
グラフ1:在来型炭化水素ベースの原料相場、2023年8月中旬の相場
こちらを見れば一目瞭然ではありますが、やはりエタンが最も安価となります。しかし、エタンはエチレン以外生産できないことから、ポリエチレンや塩化ビニル樹脂などエチレンチェーンの生産品以外はこの原料を選択することはできません。
プロパンもナフサよりは安い価格帯となっていますが、主に脱水素をしてプロピレンを生産するために使用されますので、ポリプロピレンなどプロピレン誘導体以外はこの原料を選択できません。
ナフサは最も割高ではありますが、エチレン、プロピレンはもちろんのこと、ポリスチレンや合成ゴムの原料となるアロマも生産されますので、多様なプラスチック原料を一度に生産できるメリットがあります。
また、ナフサとガス原料との値差は大きく変化します。たとえば以下のグラフ2を参照すると、ナフサの割高感が大幅に後退していることが分かります。
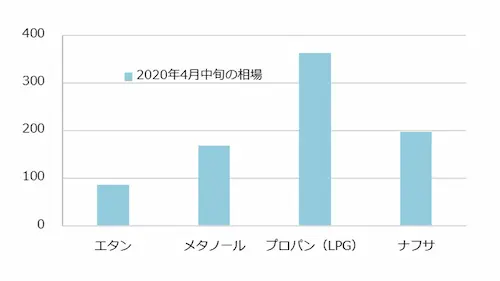
グラフ2:2020年4月の相場
実はこれは、コロナショック後の石油の減産体制が崩壊し原油相場が暴落したとき、2020年4月の相場となっています。
ナフサは主に原油相場によって上下しますので、原油相場が安値となれば、ナフサも大幅に下落する運命にあります。そのため、この時はナフサベースの石化製品の採算はかなり良かったのです。エタンとの値差もトン当たり100ドル弱しかありませんね。
このように、在来型の炭化水素においては基本的にはガスが割安となっているものの、生産できる種類が限定的となるデメリットもあるほか、原油の値位置によって大きくその優位性が変化するということを押さえておきましょう。
続いて、バイオ原料に絞って見ていきたいと思います。下のグラフ3に示したのはバイオナフサ、バイオエタノールの相場比較です。
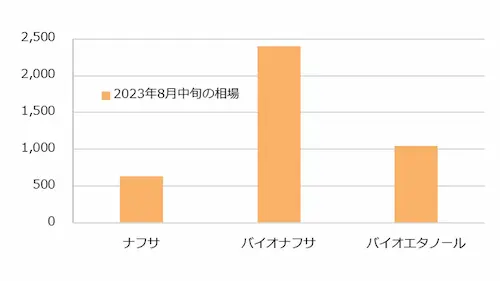
グラフ3:2023年8月中旬の相場(バイオナフサ、バイオエタノールの相場比較)
バイオナフサは既存のクラッカーでそのまま処理できますが、その価格は非常に高値となっており、在来型のナフサと比較して約4~5倍の値段がします。バイオナフサ由来のバイオプラスチックは当然このコストを被りますので、高額となります。
バイオナフサは現在、バイオ系炭化水素大手のネステ社しかサプライヤーがいないことからこのように高額です。今後SAF(Sustainable Aviation Fuel:持続可能な航空燃料)の生産が増加すると、バイオナフサも随伴して生産されることから、供給は増加することが見込まれ、ある程度相場も落ち着く可能性はあります。しかし、既存装置でそのままバイオ原料として投入できることから、炭素税が導入されている欧州を中心に高い需要が確認されており、相場は欧州に引っ張られる状況が続きそうです。
一方、バイオエタノールはバイオナフサに比べてそれほど高値となっていません。ただし、バイオエタノールは既存のクラッカーに投入できないため、新たにエタノールからオレフィンを生産する装置を新設する必要があります。そのため、このプロセスに技術力がないと安値で生産することは困難です。反対にこの点をクリアすれば、競合が少ないため相対的に安値なバイオエタノールを調達してグリーンプラスチックを生産できるというわけです。
バイオナフサのように、欧州など炭素税を早期に導入した地域からの需要増加も見込まれませんし、調達する際の競合が少ないのも魅力です。さらに、バイオナフサよりもマーケットが大きいので、相場の流動性もある程度担保できるという利点もあります。このように、バイオエタノールはそれを処理する生産技術さえ手中にあれば、大型量産化も期待できるバイオ原料となっています。
■バイオ原料リソースは、今後も増えてきそう
以上、今回はプラスチック原料について比較検討しました。バイオ原料は生産者の技術的な強みを生かした原料リソースが今後さらに増えてくるでしょう。今回取り上げたもののほかにも、旭化成は独自の分離膜を用いて水とCO2からオレフィンを合成する設備の導入を検討しているほか、石油・石化各社が使用済みプラスチックから再び原料へと循環させるケミカルリサイクルの設備の導入に向けて動いている状況です。
肝心の炭素に対するコスト(カーボンコスト)がいくらになるのか(炭素税の目安)が分からない状況なので、やや産業全体が二の足を踏んでいる感もありますが、この点がクリアになれば、プラスチック原料の中でどの選択肢が相対的に競争力を得るのか、在来型とバイオ系がカーボンフットプリントも含めた評価によって一直線上で比較できるようになるでしょう。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。