日本のインフレと石油化学製品価格の上昇、その本質的背景などについて解説します。
2023.12.13サプライチェーン
物価高を左右する石化製品価格の値上げの本質的な理由は?:石油化学市場レポ
この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
今回は日本のインフレと石油化学製品価格の上昇、そしてその本質的な背景について迫りたいと思います。
「スタグフレーション」とは
今年から来年の世界経済の成長にとり懸念材料の1つは、化石・食料資源や人件費の高騰に伴う物価高(インフレ)であり、日本も今年に入って物価の上昇は顕著となっています。下表は消費者物価指数の推移で、2021年をゼロとしたうえで足元がどの程度(%)値上がりしているかを示したものです。総合物価は6.5%増加し、食料価格はプラス14.1%とさらに大幅に上昇していることが分かります。このような物価上昇で家計が傷つき、出費を抑えることによって景気が低下してしまうのではないかという不安が、さらに消費を低下させ、国内の景気を低迷させかねない状況にあります。このような景気の停滞とインフレが同時に発生することを「スタグフレーション」と呼び、2023年の景気を語る上ではさけて通れない言葉として、多様な話者により頻繁に用いられています。
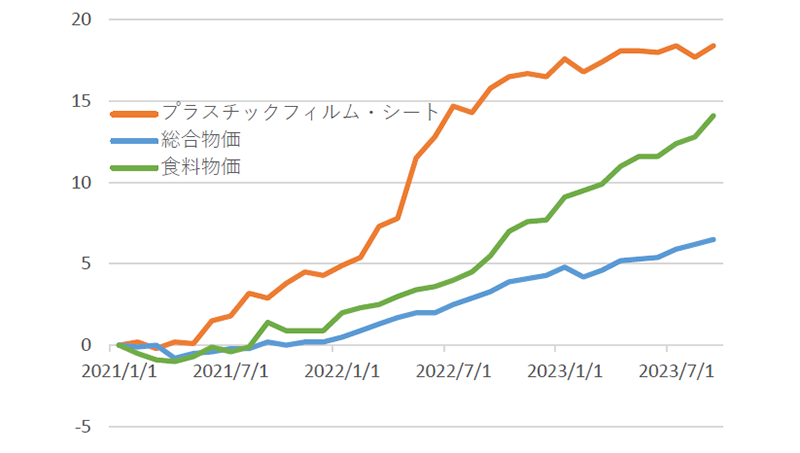
グラフ1:物価上昇の度合い:プラスチックフィルム・シート、総合物価、食料物価(%、2021年1月を基準にした場合)
石化製品価格とインフレの関係
さて、このような物価高は石化製品価格も無関係ではありません。上記の食品価格にも包装材料というかたちで混在され、もちろんその物価上昇の一端を担っています。実際、フィルムとシートの物価を見ると、プラス18.40%と食料価格よりも値上がりしていることがわかります。また、下表に示した通りフィルム・シートの原料となるポリオレフィン、ナフサの物価はさらに上昇しており、このコスト上昇は加工メーカーが企業努力で吸収しているような状況です。原料である石油の価格が2倍になっており、このコスト上昇が日本経済全体のインフレの一因を担っています。
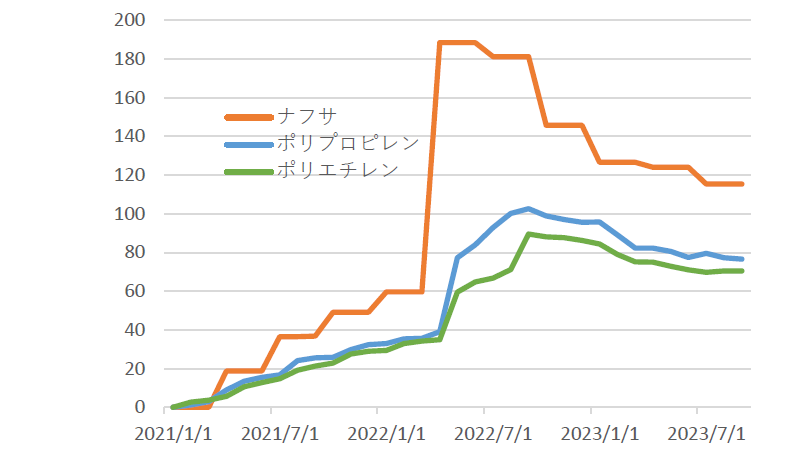
グラフ2:物価上昇の度合い:ナフサ、ポリプロピレン、ポリエチレン(%、2021年1月を基準にした場合)
石化製品価格の上昇は、原油やナフサの上昇を理由に半ば強引に片づけられることが多いわけですが、実際はどうでしょうか? 確かに、ウクライナ戦争の勃発によって原油相場が高値になったというのはまぎれもない事実です。
しかし、実は下表のとおりで、ナフサ価格は、足元で7万円/KLという史上最高値圏を継続して付けています。その背景には、もっと別の、最大の要因があることをご存じでしょうか。
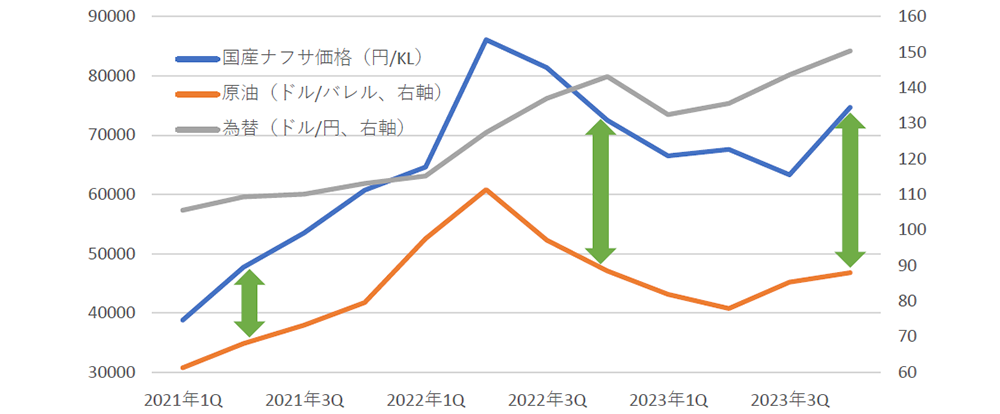
グラフ3:国産ナフサ、原油、為替の推移
それはずばり「為替」です。
上のグラフを見ると、国産ナフサが2023年に入った後も原油価格ほど値を下げず、青とオレンジのラインは広がっていることが分かります。緑の矢印をご覧いただくと、一目瞭然ではありますが、ドルベースの原油価格と円ベースの国産ナフサ価格との値差は拡大しています。さらに灰色の為替の値動きを示したラインを見ていただくと、ほぼ一貫して円安が進行していることが分かります。
つまり、国産ナフサ価格が、足元の2023年4Qにおいて7万円/KLを付けている背景には、円安が大きく寄与しているということになるわけです。実際、4Qの国産ナフサ価格を、グラフの始点である2021年1Qの為替(105.56円/ドル)へと引き戻すと、国産ナフサ価格は5万4000円/KL近辺と算出されます。つまり、2万円/KL分の値上がりは円安の進行によるものということが分かります。
これは、非常に重要な視点です。昨今の値上げの本質的な理由は、「円安」なのです。
「資源高がインフレを招いた」とよく言われますが、足元ではそれよりはむしろ円安の進行がインフレを導いていると言えるのです。円安の要因で最も大きいのは、日米の圧倒的な金利差です。日本銀行は金利の引き上げによる企業経営の悪化を理由に、引き続き金融緩和を推し進めていますが、少なくとも通貨安はインフレや家計への悪影響など、短期的な困窮をより顕在化するリスクがあります。
もちろん、輸出型の企業が投資や雇用増、賃金増などで富の循環を実現すれば問題ないかもしれませんが、過去にアベノミクスでゼロ金利政策を実施しても、企業投資は期待通りに活性化せず、むしろ企業の内部留保や家計の貯蓄が増加したという実績からもうかがえる通りであり、つまり、それには時間を要するというわけです。
製品値上げに奔走する皆さん、その不満を言うべき相手は……?
いま一生懸命に石化製品の値上げをしようとしているセールスマンも、それをどうにか最小化しようとするバイヤーも、そしてこの買価上昇を売値にどのように転化するか考えるマーケッターも……、不平不満があるとすれば、それを言うべきは売り手ではなく、資源高を引き起こした国々でもありません。むしろこの円ドルの金利差、一方的な為替動向ではないでしょうか。
足元では財務省が為替介入をちらつかせていますが、根本的な経済活性化、金融緩和の出口が見えてこないと、この円安は簡単に止められそうにありません。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。