2026年における原油・ナフサ相場の展望を整理していきます。
2026.01.26サプライチェーン
2026年 原油・ナフサ相場の展望(1):石油化学市場レポ

この記事は…
(執筆:柳本 浩希/石油化学コンサルタント)
令和7年10月21日、高市政権が発足しました。発足直後は「高市トレード」と呼ばれる株高が起きましたが、11月後半には歳出拡大への懸念から日経平均株価が下落し、ハネムーン期間は早くも終わりを迎えています。こうした市況の下で、原油・ナフサ相場は2026年ではどのように推移していくのでしょうか。
今回から2回にわたり、2026年における原油・ナフサ相場の展望を整理していきます。まず今回は、価格を押し下げる要因(弱材料)に焦点を当て、現在の価格帯がどのように形成されているのか、その背景を読み解いていきます。
2025年秋時点で、Brent原油は75〜80ドル前後で推移し、ナフサも600ドル台/トンに落ち着いていました。かつてであれば、中東の緊張やウクライナ情勢が悪化すれば、100ドルを超える場面も珍しくありませんでした。しかし最近の価格推移を眺めると、原油は60〜80ドルの範囲にボックス圏入り(いわば「箱」の中で動くような、ある一定の価格帯の中で上下を繰り返す相場状況)をしたとみられています。その背景にあるのが供給側の拡大と需要側の伸び悩みといった需給環境の悪化です。どちらも一時的な要因というより、数年スパンで続く構造的な変化であり、2026年の相場観を形成するうえで避けて通れません。
まずは供給面を見てみましょう。国際エネルギー機関(IEA)の最新見通しでは、2026年の世界の石油供給は日量250万バレル増えるとされています。2025年も同310万バレル増が見込まれており、供給は2年連続で大幅な伸びとなります。中でも増産を主導するのが、非OPECプラス(OPEC+) の産油国です。米国に加え、ブラジルの海上油田やカナダのオイルサンドなど、比較的低コストで生産できる地域が供給を下支えしています。これらは新規プロジェクトの進展と稼働率改善により、今後も安定的な増産が続く見通しです。また、OPEC+も段階的に増産方向にあります。2022年11月から日量200万バレルの協調減産を開始し、2026年末までこの協調減産は延長される予定です。これとは別に、一部の国々で自主減産を行っていましたが、2025年の増産によって解除されました。
しかし、すべての減産を解除するのではなく、調整には慎重な姿勢を見せています。その背景には、米国のシェールオイルとの市場戦略があります。シェールオイルは、コスト増と労働力不足に加え、主要鉱区の成熟化や資本規律の強化(生産拡大よりも株主還元を重視)も重なり、かつてのような急増産は見込みにくい状況です。それでも、価格が上昇すれば増産し、下落すれば減産を行う弾力性をもち、スイング供給の役割を果たしています。
OPEC+としては、大幅増産をすればシェールオイルからのシェアを奪える一方で、原油価格が下落するため、生産を増やしても利益も減少してしまうことから、思い切った増産には踏み切りづらい状況です。
米国の金融機関の調査では、米国のシェールオイルの新規リグのコストは平均で1バレル60ドル前後とされ、これを下回ると稼働が鈍化するため60ドル台前半がテクニカルな下値の目安とみられます。OPEC+はこのラインを守りつつ、慎重な判断を続けるでしょう。
次に、需要面を見てみましょう。IEAが予測する2025〜26年の需要増は年あたり日量約70万バレルと、過去の平均(同100万バレル超)を大きく下回っています。この背景には3つの原因があります。第一に、世界景気の減速です。世界的な景気の鈍化により、工業用燃料油の消費が伸び悩んでいます。特に欧米や中国では製造業の回復が遅く、景気に連動しやすい燃料油の消費は勢いを欠いています。第二に、電気自動車の普及と燃費の改善です。自動車向けのガソリン需要は、電気自動車(EV)の普及や燃費改善の影響で頭打ちとなっています。米国ではEV補助金打ち切り後に一時的なガソリン車需要の戻りが予想されるものの、構造的な潮流を変えるほどの勢いはありません。北半球の燃料需要が最も強まる夏場を除けば、石油消費が力強く伸びる場面は限られているのが実情です。第三に、石油需要の質的変化です。
IEAは石油需要全体の伸びが鈍い一方で、増える部分は石油ではなくNGL(天然ガス液)や石油化学原料が中心になると見込んでいます。言い換えれば、ガソリン・軽油などの燃料用途の成長は鈍るが、石化原料が相対的に需要を支える
という構図です。しかし石化原料の伸びは限定的で、燃料油の減速を補うには力不足です。
供給が増え、需要が伸びない。この組み合わせは市場にゆるみをもたらします。IEAやEIAのデータによれば、2025〜2026年は平均で日量120万バレル前後の供給超過が続く見込みで、構造的な供給過多の状態が続くと考えられます。
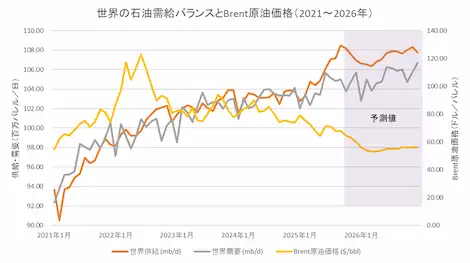
出典:EIA「Short-Term Energy Outlook(Nov 2025)」およびIEAデータより
にもかかわらず原油価格が60ドルを大きく割り込まないのは、OPEC+が必要最小限の減産を維持しているためです。増産による収入の低下を避けたい一方で、あまり価格を上げすぎるとシェールオイルの増産を招くため、60〜80ドル付近が最も需給の均衡のとれた価格帯と推定されます。原油相場がこの価格帯が維持される限り、ナフサもおおむね安定した推移をたどると考えられます。
以上を踏まえると、2026年の原油相場は、供給の増加と需要の鈍化が続く中で、OPECが慎重な価格維持姿勢を取る展開が想定されます。次回の後編では、地政学リスクや制裁の影響など、相場を押し上げ得るシナリオを整理していきます。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。