2026年における原油・ナフサ相場の展望を整理していきます。
2026.02.04サプライチェーン
2026年 原油・ナフサ相場の展望(2):石油化学市場レポ
この記事では...
(執筆:柳本 浩希/石油化学コンサルタント)
前回は、世界の需給構造のゆるみやOPEC+の慎重な増産姿勢など、原油・ナフサ価格を押し下げるシナリオを整理しました。今回は視点を変え、2026年にかけて相場を押し上げる要因(強材料)について、とりわけ地政学的な要因と政策リスクを中心に見ていきます。
まず注目されるのは、10月に発足した高市政権です。「成長と再分配の両立」を掲げ、大型補正予算やエネルギー補助金の延長など、積極的な財政出動を打ち出しました。あわせて、日本銀行は長期金利抑制と資産買い入れを維持し、事実上の金融緩和継続姿勢を示しています。こうした政策の組み合わせは市場で「緩和バイアス」と受け止められ、金利差拡大を背景に円売りが進行しました。政権発足直後は株高となったものの、財政懸念から国債と円が売られる展開となり、結果として株価・国債価格の下落と円安が同時に進行する「トリプル安」局面が見られました。円安の進行を通じて、輸入エネルギー価格への上昇圧力が強まっています。このように、足元の原油・ナフサ相場に影響を与えているのはエネルギー政策そのものではなく、金融・財政両面の緩和政策を背景とした為替動向です。
近年、円安は輸入ナフサ価格を押し上げる最大の要因です。(前回のコラム「国産ナフサ価格に為替の変動は影響するか」を参照)足元では、国際ナフサ価格は1トンあたり550〜600ドルの範囲で推移しています。この水準で為替が1ドル=150円前後にとどまれば、国産ナフサ価格はおおむね62,000〜65,000円/KL程度となります。比重(S.G.=0.693)を前提に試算すると、150円台が「6万円台後半に乗るかどうかの分岐点」となります。一方で、為替が140円前後に円高方向へ調整した場合には、おおむね6万円/KL前後まで低下する可能性があります。為替水準がこのラインで安定するかどうかは、2026年前半のコスト構造を左右する重要なポイントとなります。
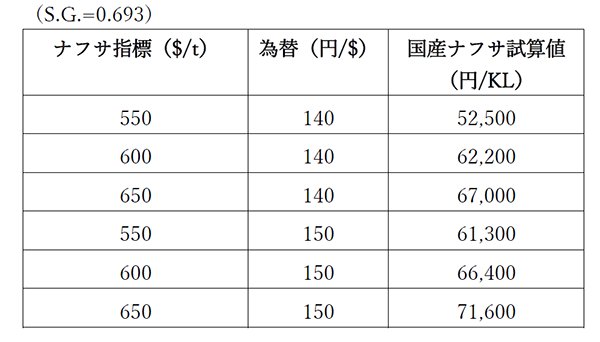
表1:為替レートとナフサ指標による国産ナフサ試算値(S.G.=0.693)
こうした中で、2025年秋の原油市場は一見落ち着いた様相を見せています。Brent原油は60ドル台半ば、ナフサも500ドル台後半で推移し、価格変動率(ボラティリティ)は過去最低水準にあります。
国際エネルギー機関(IEA)の報告によれば、2025年は平均で日量約190万バレルの供給超過が続き、在庫は4年ぶりの高水準に達しています。さらに2026年には、最大で日量400万バレル規模の余剰が発生する可能性も指摘されています。通常なら価格下落につながる局面ですが、それでも60ドル台で踏みとどまっている背景には、地政学リスクが影響しています。
ロシアではエネルギー関連施設への攻撃が続き、IEAは2025年時点で国内の処理能力が日量50万バレル減少したと推計しています。これにより欧州やアジアではディーゼル・ジェット燃料のマージンが高止まりしています。さらにEUはロシア原料を使用した石油製品の輸入制限を強化しており、供給ルートの再編が続く限り、2026年も地域的な価格上昇圧力が残りそうです
加えて、イランでは核合意をめぐる交渉が再び停滞し、トランプ政権による政策転換リスクも浮上しています。制裁が再強化されれば、イラン産原油の供給減少懸念が再燃しかねません。ロシアとイランの両国で供給リスクが顕在化すれば、実際の供給量以上に「心理的リスクプレミアム」が価格を押し上げる展開となります。
供給面では、前半での説明の通りOPEC+が価格の主導権を握っています。米国のシェールオイルの新規リグのブレークイーブン(採算点)を観察しながら生産量を調整しています。そのため、むしろブラジルの海上油田やカナダのオイルサンドといった非OPEC供給が、今後の緩やかな供給拡大を支える形です。
その結果、OPEC+は「60ドルを割り込ませず、80ドルを超えさせない」バランス運営を維持する可能性が高いでしょう。サウジアラビアにとっても、80ドル近辺での安定は財政・歳入面で合理的な水準といえます。
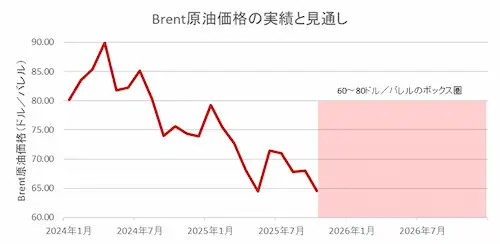
図1:Brent原油価格の実績と見通し(2024〜2026年)
出典:EIA Table 2 “Brent Spot Average($/bbl)”より作成。
背景の帯(60〜80$/bbl)はOPEC+が意識するボックス圏を示す。
一方でナフサは、原油ほど単純には動きません。アジアでは依然としてクラッカー(石化分解装置)の稼働率が低く、エチレン・プロピレン需給が緩んでいます。そのため、原油が上振れてもナフサ価格が同じ幅で上昇するとは限りません。しかし、欧州の精製設備閉鎖、ロシア産ナフサの流通制約、そしてナイジェリアのDangote(ダンゴテ)製油所の稼働遅延といった要因が続けば、アジアのナフサ価格は上昇しやすくなります。通常時は600〜700ドル/トンを中心に推移しますが、地政学リスクが強まれば一時的に750〜850ドル/トンのレンジを試す可能性があります。 逆に、為替が安定しクラックが落ち着けば、5万円台中盤まで調整する局面もあり得ます。
総じて、2026年の原油・ナフサ市場は「需給のゆるみ」と「地政学リスク」という相反する力が拮抗する年となりそうです。Brent原油は60〜70ドルを中心としたボックス圏で推移し、地政学が強まれば80ドル台を試す展開もあり得ます。ナフサはおおむね500〜700ドル/トンの範囲で推移し、為替やクラックの変動が価格の主要因となるでしょう。 言い換えれば、2026年の相場は「需給バランス」ではなく「政治と心理の均衡」で動く一年です。60〜80ドルのボックス圏は、依然として現実的なシナリオとして生きています。OPEC+の慎重な減産姿勢、米シェールの増産制約、為替と地政学の振れ。この三つが交錯する中で、静かな相場の下に潜む緊張が、2026年の市場を読み解く鍵となるでしょう。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。