今回は足元の為替マーケットを追いながら、2025年の年末の為替の動きについて、見通しとそのシナリオを解説していきます。
2025.10.20サプライチェーン
為替マーケット見通し――年末にかけて円高を見込むか?:石油化学市場レポ
この記事では...
(執筆:柳本 浩希/石油化学コンサルタント)
前回は国産ナフサ価格と為替の関係について、1円の為替の変化がどのようにナフサの価格へ影響するのかを解説しました。今回は足元の為替マーケットを追いながら、2025年の年末の為替の動きについて、見通しとそのシナリオを解説していきます。
2025年も下期に入り、ドル/円相場は140円台後半から150円にかかるところで高止まりする展開が続いています(記事公開時点)。背景には、米国と日本それぞれの金融政策をめぐる思惑があり、年末にかけての行方に投資家や企業の注目が集まっています。米国市場では2025年9月のFOMC(米連邦公開市場委員会)から年内3回の利下げを織り込む見方が広がっています。
年末のFF金利(米国の政策金利であるフェデラル・ファンド金利)は3.50〜3.75%程度が中心シナリオとして予想されています。足元の動きとしては、2025年7月のFOMCでは政策金利は5会合連続で据え置かれました。委員会の一部のメンバーは利下げを主張していますが、意見は分かれており、FOMCの中でも方向感は定まっていないようです。こうした不透明感はドルに対する下押し圧力となり、7月の米雇用統計で労働市場の減速が確認されると、一時的にドル安・円高に振れる局面も見られました。ゴールドマン・サックスも、2025年内に0.25%の利下げを3回、さらに2026年に2回追加で実施すると予想しています。利下げ開始のタイミング次第で、為替の方向感が大きく変動する可能性があるようです(関連リンク:ロイター、2025年8月14日)。
一方、日本市場では日銀の慎重なスタンスが続いています。2025年8月13日には米財務長官が「日銀の金融政策は後手に回っている」と異例の発言を行いました(関連リンク:Bloomberg、2025年8月13日)。市場では、マイナス金利解除後の追加的な利上げや長期金利の上昇容認が議論されていますが、日本経済の脆弱さを踏まえると大幅な引き締めは難しいとの見方が主流です。現時点で具体的な追加策は示されていませんが、インフレ率や賃金動向をにらみながら、段階的な政策修正が続くと考えられます。国債買入れ縮小などを通じて金融引き締め政策を打ち出せば、円高圧力が一時的に高まる可能性があるでしょう。
前回の記事で解説した通り、為替の変動は国産ナフサ価格に直結します。仮に輸入ナフサが600ドル/トン、比重を0.693 t/klとすると、為替が1円動くたびに理論上のコスト感応度は約600円/トン、約415.8円/klとなります(600×0.693)。国内価格への反映は通関為替の算定・固定タイミングによりタイムラグがありますが、方向性としては為替の動きに敏感に連動します。円高が進行すれば調達コストの低下が期待でき、円安であればコスト増加要因となります。ここで2024年1月から2025年7月までのMOF価格(速報値)と為替の推移について確認してみましょう(図1)。月平均為替ドルとMOF価格の推移に関連性があることが見えてくるかと思います。
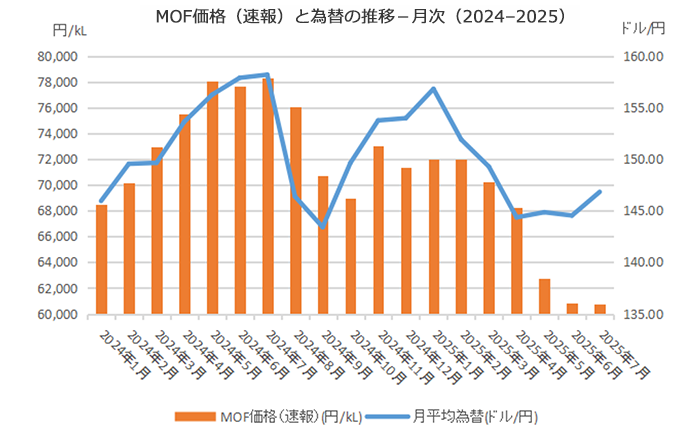
図1 2024年1月から2025年7月までのMOF価格(速報値)と為替の推移 *図は円/kl、試算は$/tベース
2025年末にかけての円高シナリオと円安シナリオ
それでは、2025年の年末にかけて為替はどのような動きを見せるのでしょうか。ここで、年末にかけて想定される円高シナリオと円安シナリオを整理してみます。
まず円高シナリオについて想定します。米国では2025年9月のFOMC以降、年末までに複数回の利下げが実施されるとの見方が広がっていますので、仮に市場予想どおり3回の利下げが行われれば、政策金利は年初の水準から大きく低下し、ドルの金利優位性は後退します。さらに、米国の雇用統計やCPI(消費者物価指数)が軟化を続ける場合、市場参加者は一段と積極的にドル売り・円買いに傾きやすくなります。同時に日銀が追加の利上げや長期金利の上昇容認といった政策修正に踏み切れば、日米金利差は縮小に向かいます。こうした状況では、海外投資家による日本国債の買い戻しや円資産への資金シフトが起きやすく、円高圧力が増幅されます。これらの結果として、為替は一気に135円台〜138円台へと水準を切り下げる可能性があります。
続いて、円安シナリオについても想定してみましょう。米国のインフレ率が粘り強く推移し、エネルギー価格の上昇やサービス価格の高止まりが続けば、FRBは利下げ開始を遅らせる、あるいはペースを大幅に緩める可能性があります。この場合、米国金利は高止まりし、ドルの金利優位は維持されます。一方の日銀は、景気回復の脆弱さや消費マインドの弱さを背景に、追加の利上げに慎重な姿勢を崩さないとみられます。金融緩和的なスタンスが続く中で日米金利差が固定化されれば、ドル資産への投資が相対的に高まり、円安方向への力が強まります。加えて、年末にかけてエネルギー需要が高まれば、輸入エネルギーコストを通じて経常収支の悪化懸念が円売り材料となる可能性もあります。こうした条件が重なれば、為替は145〜150円台を中心に推移する可能性があります。
このように、年末にかけては米金融政策の転換点と日銀の対応がどう絡み合うかを注視していく必要があります。円高シナリオ・円安シナリオの双方を念頭に置き、国産ナフサ価格への影響を的確に見極めていくことが重要です。
プロフィール
【柳本 浩希(やなぎもと・ひろき)】1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。
PlaBase編集部
PlaBase[プラベース]
これまでカタログや材料メーカー各社のホームページ内に散在していた樹脂(プラスチック)成形材料の情報をPlaBaseに集約しました。 メーカー・樹脂名・物性値など多様な検索方法によって、お客様の目的に合った樹脂成形材料のデータを探し出すことができます。