CHINAPLAS 2026――CHINAPLAS 2026レポート①
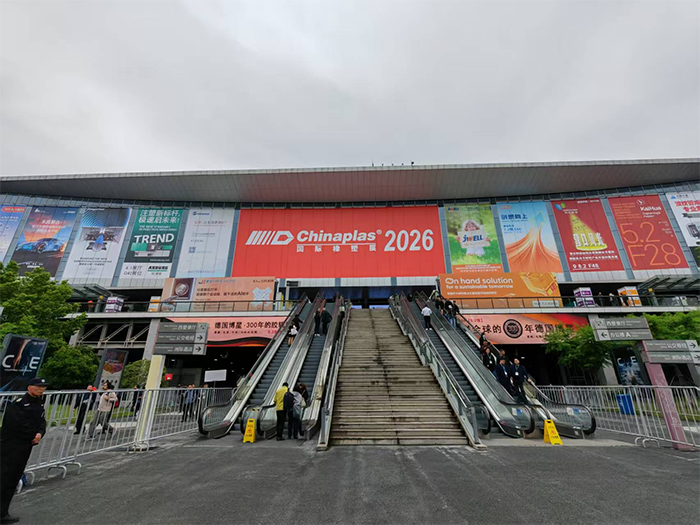
中国・上海の国家会展中心(NECC)虹橋で「CHINAPLAS 2026」が2026年4月21~24日に開催されました。
出展面積は39万平方メートル超、出展社は5000社超と過去最大規模を記録しました。今年のテーマとしては「Transformation・Collaboration・Sustainability(変革・協働・持続可能性)」が掲げられました。
今回は、以下の3つの規制や政策が、素材メーカー各社の戦略に大きく影響しているようでした。
- EU PPWR(包装・包装廃棄物規則): リサイクル材含有率の義務化により、PCR/PIR樹脂の機能不全(ゲル・表面欠陥・物性ばらつき)を解決する添加剤・改質技術への需要が急増。
- グローバルPFAS規制: PTFE系プロセス助剤や撥水・滑り剤など、フッ素系材料の代替がエンジニアや購買担当者の最大の課題。
- 中国・第15次5カ年計画(2026〜2030)の開幕年: 新エネルギー、低空経済、具現型AI(ヒューマノイドロボット)、AIインフラなど「新質生産力」分野が政策ドリブンで素材需要を牽引。
加えて、米・イラン情勢を含む地政学的リスクが、素材メーカーの運営ロジックを根本から変えつつあります。これまで重視されてきた「コスト競争力・低在庫・効率性」から、「生き残ること・サプライチェーンの安全確保・複数地域バックアップ体制」へシフトしています。不確実性の時代の素材戦略は、サステナビリティと安全保障の両軸で組み直されてきています。
技術潮流としては、リサイクル材の機能改善をする添加剤・改質技術、電動化×熱管理の素材軍拡競争の2つが代表的潮流であるといえます。
CHINAPLAS 2026が示した3つのパラダイムシフト
今回の展示から浮かび上がったのは、次の3つのパラダイムシフトです。
まず規制が「コスト」から「競争力」になった点でがあります。EU PPWRやPFAS規制、中国の第15次5カ年計画への対応は、もはやコンプライアンスコストではなく差別化の源泉となっています。
さらに、本記事で紹介する予定の6社のうち5社がリサイクル材の品質課題に直接アプローチしていました。リサイクル材の機能改善技術に関する需要が集中していると考えられます。
さらに電動化と熱管理が素材の主戦場になってきているようです。サイエンスコのPEEK絶縁や浸漬冷却、BASFの冷却システム向けエンプラ、Everlightの赤外線遮断など、熱管理は軽量化と並ぶ共通課題として浮上しています。
Kingfa(金発科技)――「製品出海」から「産能・人材出海」へ
中国最大手の改性プラスチックメーカーとして知られるKingfa(金発科技)は、会期前日の4月20日にプレスカンファレンスを開催しました。「第15次5カ年計画」の開幕年を「不確実性の時代における生存基盤の再構築」と位置付ける戦略を示しています。
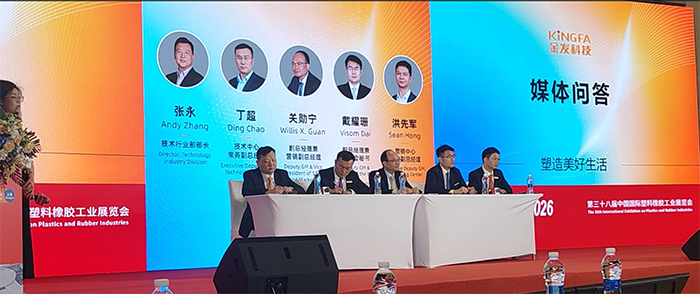
海外戦略は「製品出海」から「産能・人材出海」へ 会見の中で強調されたのは、国際化戦略の構造転換です。これまでの「製品出海(製品の輸出)」から「産能出海・人材出海(生産能力と人材の現地展開)」へとアップグレードし、アジア太平洋を最優先の戦略地域、欧米を重要開拓方向として位置付け直しています。世界20以上の生産基地でマルチリージョン・バックアップを確保し、50社以上のグローバル戦略サプライヤーとの連携によって抗リスク体系を構築していると説明しました。
同社が示した期間中の7大戦略方向は、中国政府が指定する重点産業と強く整合しています。
- 生物製造・グリーン低炭素: 5万トン級バイオコハク酸、1万トン級バイオBDOのラインが稼働し、世界最大級の生分解性プラスチック供給体制を持つ。。
- 具現型AI(ヒューマノイドロボット等): 2026年を商用化元年と位置付け、バッテリー筐体やロボット向けにプラスチックによる金属代替ソリューションを多数提案。
- 新エネルギー車(NEV): テールゲート内板(30%以上軽量化)などの構造部品で金属代替を推進。
また、会期中の4月22日には、理想汽車(Li Auto)との自動車部品のクローズドループ回収(PCR)に関する共同発表も行われ、サーキュラーエコノミーの実装に向けた姿勢をアピールしました。
■
②では引き続き、欧州・日本・台湾のメーカーの取り組みを紹介します。(次回へ続く)
これまでカタログや材料メーカー各社のホームページ内に散在していた樹脂(プラスチック)成形材料の情報をPlaBaseに集約しました。 メーカー・樹脂名・物性値など多様な検索方法によって、お客様の目的に合った樹脂成形材料のデータを探し出すことができます。