全世界がコロナショックともいえる逆境の経済状況の中、石油化学のマーケットが好調な理由について考察していく。
2021.03.18サプライチェーン
頼りなさすぎる米国:石油化学のマーケットが良好に推移するワケ(1)
今回の記事は…
(執筆:柳本 浩希/石油化学コンサルタント)
石油がうらやましがる、石油化学セクターの採算性
このコロナショックにおいて、業種間の明暗が分かれたことは承知の通りだ。例えば生活家電や日用品、衛生材料関連の産業は巣ごもり需要によって大幅に出荷が増加し、中には最高益を稼ぐメーカーも存在した。一方、航空業界や石油、鉄鋼、外食・観光産業においては、人々の移動が制限されたことや、大規模投資が減少したことを受け赤字に転落する企業もあった。
そんな中で、石油化学セクターはどうだったかと言えば、安値の原油・ナフサをエンジョイするかのように、好マージンを稼いでいる。確かに、食品用の包装資材や、マスクなど衛生材料、家電製品は石化製品から生産される材料を多く使用するので、需要が石油や鉄鋼材料ほど減少しなかったとはいえ、親分に当たる石油産業の惨状を対岸の火事にしながら、石油化学セクターのみ利益を計上できた理由はなんだったのだろうか。
石油会社の心臓部と言える製油所が欧米を中心に廃棄が進んでいる点は、前回のコラム(ガソリン車廃止のうねり:ガソリン車廃止により、石油や石油化学の世界はどう変わる?(1))にある通り。今回は、石油化学のマーケットがなぜこれほどまでに良いのか、複数回にわたって根本的に論じていきたい。
コロナショックでむしろ改善したナフサクラッカーのマージン
以下の図1で示したのは、2019年10月~2021年1月の原料ナフサ1トン当たりのナフサクラッカーにおけるマージンの推移だ。
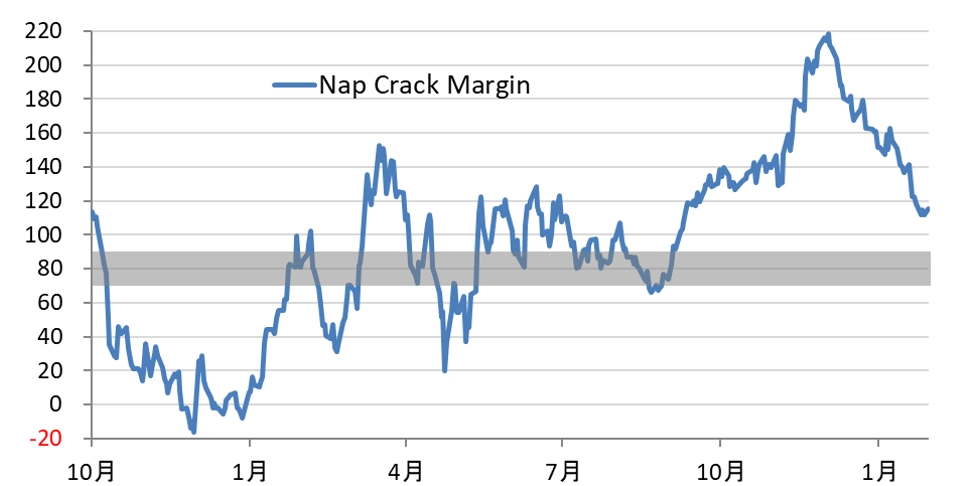
図1 原料ナフサ1トン当たりのナフサクラッカーにおけるマージンの推移(2019年10月~2021年1月)
ナフサクラッカーで生産されるエチレンやプロピレン、ブタジエン、アロマ留分の付加価値を算出した上で、その価値と原料コストとの差を示している。いわばナフサを1トン分解して得られる利ざや(マージン)のことだ。灰色で示したラインが採算分岐点となっている。このラインを下回ればクラッカーの採算は赤字に、上回れば黒字ということができる。
コロナショックによって世界経済が打撃を受けていた2020年3~5月でさえも、黒字の期間が多く存在している。また、コロナ以前である2019年10月~2020年1月のマージンよりも改善しており、いかにナフサクラッカーの採算が良好に推移したか、お分かりいただけるだろう。このナフサクラッカーは石油化学の出発点であり、この「マージンが良い≒石油化学のマーケットが良好に推移した」ということができる。
頼りなさすぎる米国
そもそも、コロナショック以前は石油化学のマーケットは低迷することが懸念されていた。米国シェールガス/オイルから分離精製されたエタンガスを原料とするクラッカーの大増設が予定されていたためだ。しかし、それらは米国シェールオイルに関するコラムでも述べた通り、軒並み遅延ないしはとん挫した。それは、建設を担う労働者が新型コロナウイルスの感染拡大により一時的に不足した他、「密な状態」を避けるために工期を大幅に見直したことが原因となった。さらには、オイルメジャーを中心に新規投資が見直され、元々2023年以降に立ち上げ予定だった装置はすべて白紙撤回された。
それでも、2017~2019年に稼働した年間1000万トン程度のエチレン生産能力(これだけで日本の生産能力の約1.5倍に相当)は、ポリエチレンを中心にアジアへ大量に輸出され、アジアの石化メーカーにとって脅威となるはずだった。
だがしかし……。
自然災害に弱すぎる米国の石化産業
米国のエチレン生産能力のうち約2分の1はテキサス州およびルイジアナ州のメキシコ湾岸に集積している。その理由は大きく分けて2つある。1つは、メキシコ湾岸で石油鉱床が発見され、石油産業のメッカとなったこと。そして、もう1つは輸送上の水利を確保できたことだ。
大西洋航路で米国西海岸や欧州、南米への輸送も容易な他、ミシシッピ川を利用してシカゴやミネアポリスなど内陸部の工業都市への運送も可能だった。反対にこれらの条件を満たす地域は、この米国メキシコ湾岸を除いてあり得なかった。結果として、中東のペルシア湾岸とともに、世界で最も石油・石油化学の生産拠点が集積する地域へと発展した。
しかし、中東との大きな違いが存在した。それは自然災害が発生するという点だ。以下の表1に示したのは2000年以降米国テキサス州、ルイジアナ州に接近したサイクロンおよびハリケーンの推移(出典:米国立ハリケーンセンター)。
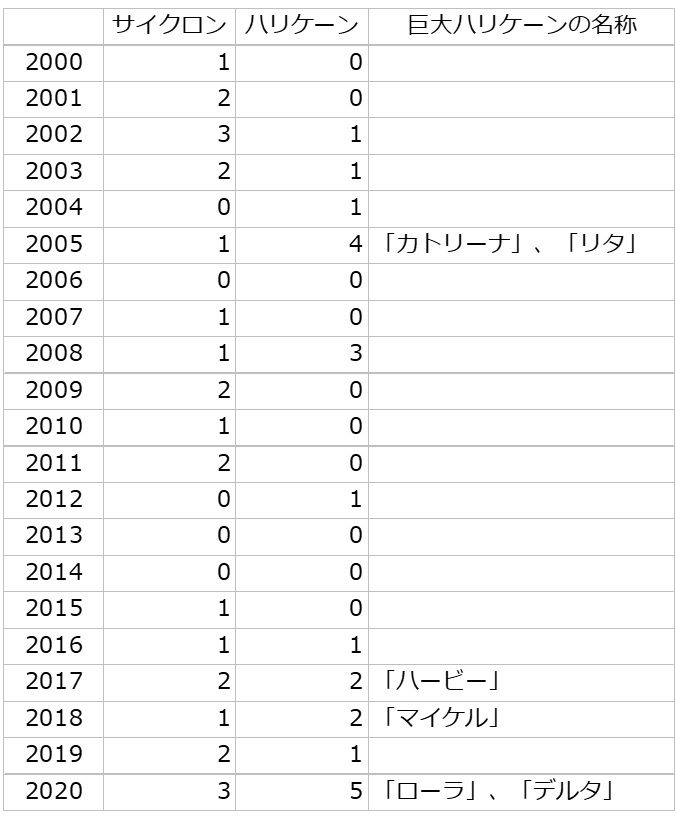
表1:2000年以降米国テキサス州、ルイジアナ州に接近したサイクロンおよびハリケーンの推移(出典:米国立ハリケーンセンター)
表1より、これまでは滅多に上陸してこなかったサイクロンやハリケーンがこの数年で頻発していることが分かる。気象学者は3年前よりハリケーンの巨大化、頻出化を指摘していたが、この予想の正統性を実績が裏付けている状況だ。
日本のように山がなく、高低差がほとんどないような低湿地が永遠と続く陸地にハリケーンが襲来することを想像してみてほしい。降雨面積が大きいわりに、傾斜がないことから、排水が全く追い付かず、あらゆる内陸部で洪水が発生する。また、海側からは高潮による浸水。そして嵐の勢力を弱める機能を果たす山脈や山地などの障害もなく、暴風と雨がそのまま広範囲に影響を及ぼす。このような脆弱な土地に米国の石化生産能力の半分が集積しているわけだ。
ハリケーンだけではない。2021年2月には寒波(テキサス州ヒューストンで最低気温-8℃を記録)が襲来し、大規模な停電が発生。発電機が凍結したことによる電力供給量の減少を引き金とした、電力会社による大規模な需給調整が主な要因だった。これにより、この地域にあるほぼ全ての石化装置が停止ないしは稼働を引き下げた。このように、2017年のハリケーン「ハービー」襲来以降、米国の生産拠点は度々停止し、供給量は減少している。
石油化学コンビナートは一度停止すると、装置に故障がなくても約2週間、装置に損傷が発生した場合は2カ月から、最長10カ月程度停止を余儀なくされる。米国からアジアへの石化製品の供給が自然災害のたびに細ったことにより、アジアの石油化学マーケットは良好に推移したと言える。
好調な石油化学マーケットを支える要因について、今回は米国石化産業における自然災害への脆弱性の観点から論じた。次回は、石油化学マーケットを支えるもう1つの大きな要因である、中国における爆発的な需要増加について解説していきたい。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。