ホルムズショック後の石化製品の輸出入の変化から見えてくる日本の石化産業の未来について解説します。
2026.11.04サプライチェーン
ホルムズショック後の石化製品輸出入の変化から考える日本の石化産業の未来(2):石油化学市場レポ
この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
ホルムズショック後、日本ではナフサ調達が細り、クラッカーの稼働も低下した。それでも多くの石化製品が決定的な供給不足に陥らなかったのは、前回のコラムで解説した通り輸入品を調達できた点が大きい。今回は石化製品について代替輸入できた背景にについて、中国の存在を示したうえで、今後の産業全体の課題について問題提起したい。
そもそも日本においてナフサクラッカーの稼働が引き上げられなかったのはナフサ不足ではなく、輸出の採算が悪化したことが主因となっている。石化製品のアジア相場が低迷した背景には、中国が輸出を増やしたことが要因である。中国は高騰した輸入ナフサを大幅に削減する一方、相対的に安価な原油から得られる国内ナフサを使い、石化製品の生産をある程度維持したうえで輸出を積極化させた。これは原油やナフサが一定期間を経て値下がりするという見通しのもとで正当化できるオペレーションとなっており、中国国内の石化製品在庫は軒並み減少している。
日本と中国では、そもそもナフサ調達の構造が異なっている。日本は輸入ナフサが約60%、国産が約40%であるのに対し、中国は国産ナフサが約87.5%、輸入が約12.5%とされる。ホルムズ混乱でアジアのナフサ価格が急騰すれば、輸入依存度の高い日本はその影響を直接受ける。一方、中国は輸入ナフサを絞り、国内製油所から得られるナフサを中心に生産を継続する余地が大きかった。
さらに重要なのが原油調達コストである。中国はロシアやイランなどから相対的に安い原油を調達できたため、アジアのナフサ市況が異常に高騰した局面でも、国内ナフサのコスト競争力を保ちやすかった。実際、ホルムズショック後に中国国内のナフサ相場はアジア相場を大きく下回った。国内の加工会社は減産し、在庫を圧縮する一方、原料コストの優位を生かして高値での石化製品の輸出を続ける。この行動がアジア全体の石化製品不足を和らげ、日本の代替輸入を可能にした。実際中国からのフィルムなどの加工品の輸入は軒並み増加した。
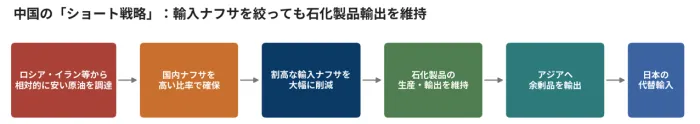
中国側の行動は、国内需要の弱さも重要な前提だった。加工会社の協調減産や在庫圧縮によって国内の買いを抑えつつ、製品輸出によって装置稼働やキャッシュフローを維持する。つまり、日本に流入した輸入品は、中国の構造的な余剰だけでなく、国内需要を抑えた結果として市場に放出された側面も持つ。注意すべきは、この供給は固定的なものではないということである。中国の内需が持ち直し、在庫の再積み増しが始まれば、同じ数量がアジア市場に出てくる保証はない。
問題は、この中国の供給余力を日本の恒久的な安全弁とみなせるかである。第一に、中国の競争力の一部は、日本が調達できないロシアやイランの安価な原油ソースが調達可能であるという非対称性に依存する。両国に対する米国による制裁をめぐる条件が変化したりすれば、現在の価格優位は縮小し得る。第二に、中国は在庫を削って輸出を維持しており、在庫の取り崩しは永遠には続かない。国内需要が回復し、企業が再び在庫を積み増す局面では、輸出余力が低下する可能性がある。第三に、より構造的な問題がある。中国は今後も石化能力の増強を進める計画で、アジア市場における中国製品の存在感は高まりやすい。短期的には安価な輸入品が日本の供給を支えるが、それが国内設備の稼働低下や撤退を促し、特定製品の国内生産が消えた後に中国側の輸出政策が変われば、日本は代替手段を失う可能性もある。実際、ホルムズショック直後に中国はいち早く石油製品の輸出を停止しており、石化製品についても将来的な有事の際に輸出に制限を掛ける可能性は否定できない。
解決策としてはまず、医療、食品、農業、建設、自動車などのライフラインと強く結びつき、供給途絶時の代替が難しい製品・原料を特定し、一定の国内供給能力を維持する枠組みが必要だ。反対に、汎用プラスチックは使用量そのものを減らし、リサイクルを進めることで、中国依存の低減と資源循環を同時に進める余地がある。国内メーカーも国内ライフラインのバックストップとしての地位を再確認したうえで、特殊石化、高機能材料、グリーン・循環経済への対応(GX)へと軸足を移すべきだろう。
同時に、個社任せでは投資の経済合理性を作りにくい。差別化できるコンビナートを官民で認定し、高い稼働率と安定供給を実現できる拠点に支援を集中するべきではないか。ユーザー側の輸入材との価格差を埋める支援(アンチダンピング関税の検討も含め)、GX施策を組み合わせせることも一案といえる。
その前提として、調達先も一つの国に寄せないことが欠かせない。非常時に使える供給ルートを複数地域・複数契約形態で平時から持ち、国内生産と輸入を代替関係ではなく補完関係として設計する。輸入の柔軟性を残しながら、代替困難な品目だけは国内能力を確保するという二層構造が、コストと安全保障を両立させる現実的な形だろう。
今回、中国の石化製品がアジアの供給を支えたことは事実であり、輸入を否定する必要はない。むしろ非常時の調達先を多様化することは必要不可欠だ。しかし、中長期の産業基盤は分けて考えなければならない。ホルムズショックが突きつけた本当の課題は、「今回買えたか」ではなく、「次の危機でも買える前提で国内生産をどこまで減らしてよいのか」という問いであり、2030年にかけて国内のナフサクラッカーが減少するなかで、その後も生産が減少して国内産業が空洞化しないようにするためのバックストップが求められている。
以上を受けた日本の石化産業の未来に対する提言についてはChematelsで掲載しているので、併せて参考にされたい。
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。