今回はポリオレフィンの原料であるオレフィン、その中でもエチレン・プロピレンの需給の動向について解説する。
2020.04.16サプライチェーン
中国の動きがエチレンのアジア相場に左右する ~オレフィンの需給動向〜
今回の記事は…
前回、日本のポリオレフィン需給を整理しましたので、今回はその原料にあたるオレフィン需給について解説いたします。オレフィンはエチレンやプロピレンの総称で、ナフサやLPGをクラッカーと呼ばれる装置に投入することで生産されます。オレフィンと一口に言っても種類はさまざまですが、今回は主要化学原料であるエチレンとプロピレンを主に対象としたいと思います。
図1に示す通り、国内のエチレンセンター(ナフサクラッカーと同意)におけるエチレン生産能力は縮小し、年間で約100万トンの設備廃棄が進行しました。
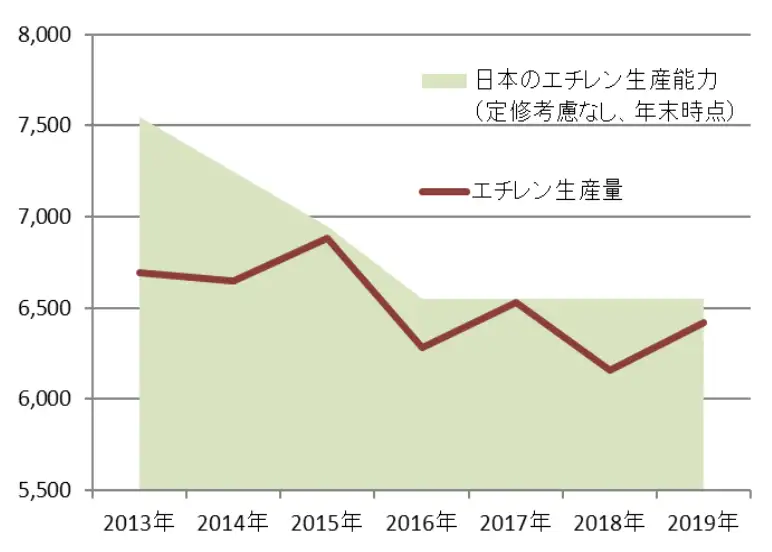
【図1 日本のエチレン生産能力(単位:千トン)】
注:生産量および生産能力は石化協発表のデータに基づく
旧三菱化学・鹿島の一部、住友化学・千葉、旭化成・水島のナフサクラッカーが停止し、足元では年当たり約650万トン(石化協が公表している、各社の定修サイクルを考慮した現実的生産能力)が日本の生産力となります。能力を削減したことにより、コンビナートのなかには誘導品の需要に対してエチレンやプロピレンの生産が不足する地域も見受けられ、図2に示す通り、エチレン、プロピレン共に2015~2016年以降、それぞれ年間10万トン強輸入していることがわかります。
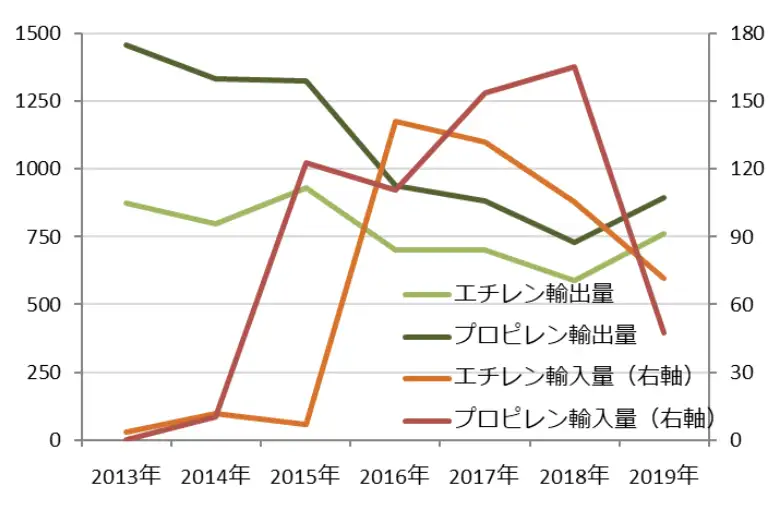
【 図2 日本のオレフィン輸出入(単位:千トン)】
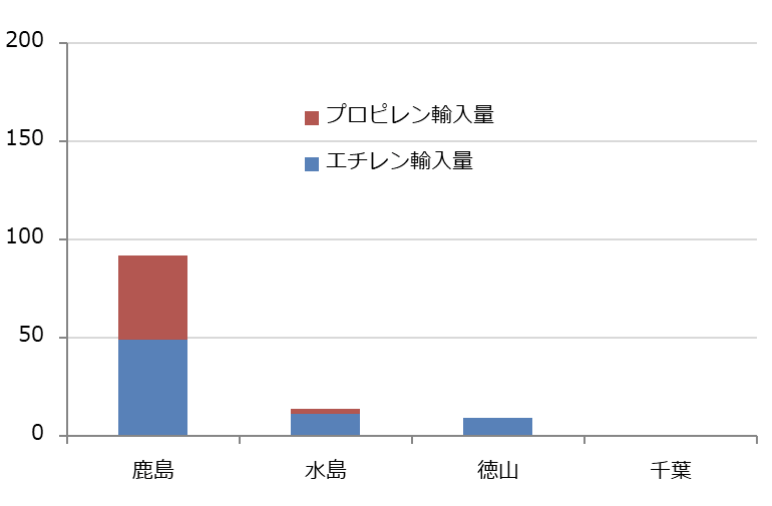
輸入に頼るバランスとなったのは、図3に示した通りクラッカーを停止させた鹿島・水島地区が中心となっています。
【図3 オレフィン輸入数量の港別比較(単位:千トン)】
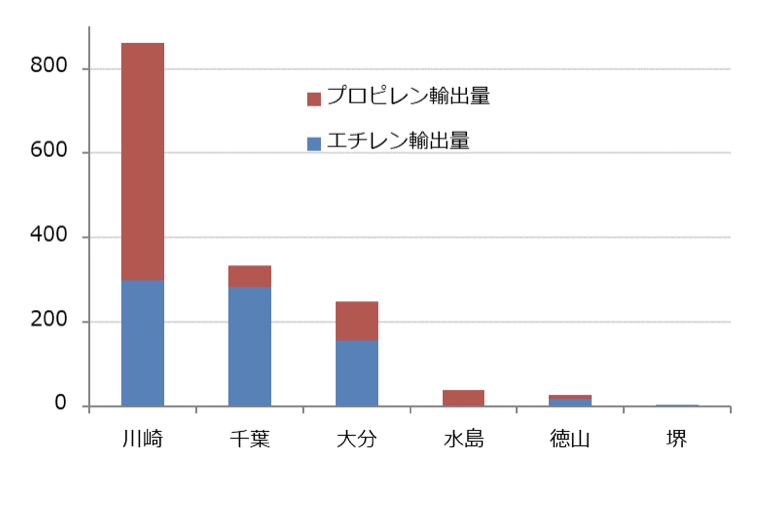
2019年のエチレン生産量は641万7100トンと、対前年で26万1200トン上昇。定修が対前年で少なかったほか、トラブルや事故による停止事例も減少したことから、生産量は増加しました。そのため、輸入数量は大幅に減少し、オレフィンの不足数量が大きい鹿島地区のみエチレン+プロピレンで10万トン程度輸入するのみとなっています。クラッカーが所在する主要港の輸入数量は、昨年対比エチレンが3万4133トン減少し6万9061トン、プロピレンが11万2137トン減少し4万6303トン。一方、輸出数量はエチレンが76万236トンと対前年17万1136トン増加し、プロピレンが75万1713トンと対前年16万966トン増加しました。国内クラッカーにおけるエチレン生産が増加した分、輸入が減少し輸出が増加する格好となっています。なお、2016~2017年対比で輸入量が減少したのは、国内のポリオレフィン装置など誘導品向け需要が減少した(稼働率が引き下げられた)ことが背景にあります。
【図4 オレフィン輸出数量の港別比較(単位:千トン)】
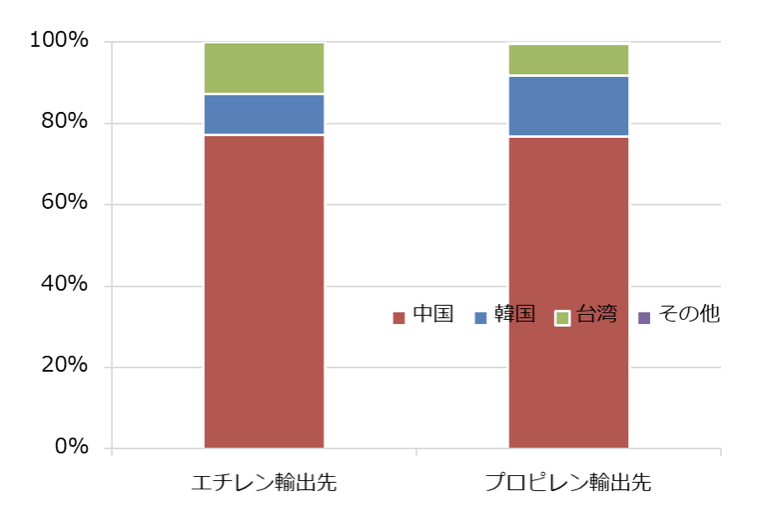
2019年のクラッカー稼働率は実質的にフル稼働となりましたが、11月以降はオレフィン市況が下落したことから、輸出各社は採算性が大きく悪化。1月からは稼働率が低下(1月の国内のクラッカー稼働率は対前年で10.6%減少)しており、2020年のオレフィン輸出が減少する可能性が高い状況です。2019年は5年ぶりに中国のエチレン輸入が対前年で減少。中国においてエタンやLPGベースのクラッカーが新設されたことにより、不足量が減少しました。2019年における日本のエチレン輸出先の77%は中国に仕向けられており、中国におけるエチレンの輸入量が減少すると、日本のサプライヤーはエチレンの仕向け先に困る事態となる可能性があります。2019年はモノマーベースで輸出入を相殺すると年当たり約69万トンのエチレンが余剰となった(モノマーベースで輸出されている)点は特筆すべきだと言えます。
図5に示した通り、エチレン輸出先はそのほとんどが中国向けとなっており、中国への依存度が高い状況です。日本よりも輸出量が大きい韓国においても、中国向け輸出が圧倒的に多くなります。中国の状況によってアジア相場が左右される状況は続くでしょう。2019年でモノマーが余剰となったエチレンの年間69万トンはおよそクラッカー1基分の数量であり、もし今後エチレン市況が下落したり、誘導品の稼働率が下がったりすれば、さらなる生産統廃合の矛先は複数のクラッカーが存在する川崎地区、千葉地区に向けられる可能性が高いと言えます。
【図5 オレフィン輸出先】
図4に示した通り、2019年もオレフィン輸出の第1位は川崎港、次いで千葉港となっている(特に川崎地区はプロピレンの大型輸出船が入港可能なバースが整備されており、特出している)。
しかし、エチレンで見ると川崎、千葉共に20万トン強となっており、仮に一基分逸失すると輸入バランスとなってしまうことも読み取れます。昨今ニュースになった鉄鋼業界における高炉の停止は、供給能力の余剰が背景にありました。マスメディアは日本の生産能力のうち約3割は余剰と伝えましたが、石油化学におけるクラッカーの余剰能力は全体の約1~2割程度と言えます。
そのため、さらなる統廃合は鉄鋼業界のそれに比べて、それほど規模は大きくならないと言えるでしょう。
前回の記事はこちら
PlaBase編集部
PlaBase[プラベース]
これまでカタログや材料メーカー各社のホームページ内に散在していた樹脂(プラスチック)成形材料の情報をPlaBaseに集約しました。 メーカー・樹脂名・物性値など多様な検索方法によって、お客様の目的に合った樹脂成形材料のデータを探し出すことができます。