激動の最中にあるロシア・ウクライナ情勢において、ナフサマーケットの最前線から見えてくる今後の展望について解説する。
2022.05.23サプライチェーン
ナフサ価格高止まり? ロシアからの供給減による影響:石油化学市場レポ
この記事では…
(執筆:柳本 浩希/石油化学コンサルタント)
編集部より
ウクライナとロシアをめぐる情勢は日々変化しているため、本記事と併せて最新の報道をお確かめください。
ウクライナ戦争の勃発を受け、2月24日に脱稿し3月2日に掲載したコラム(ウクライナ危機の影響は? 新冷戦になれば、原油・ナフサはさらなる価格上昇も――石油化学市場レポ (plabase.com))では、「ブレント原油は120ドル台まで、ナフサ価格は1000ドルも見えてくる。為替を115円とすれば、国産ナフサ価格は1キロリットル当たり8万3500円を付けることになる。合理的な価格である。」と解説し、最後にウクライナ戦争を巡る動向について、2つのシナリオを示した。
今回のコラムでは、まず前回の予想が的中しナフサ価格が高騰した点を押さえた後で、ナフサマーケットの最前線から見えてくる今後の展望について解説していきたい。2022年は資源高を背景に素材メーカーの値上げラッシュとなり、合成樹脂など石油化学品の値段は、ほぼ2倍程度まで値上がりした。営業担当が技術的なことを知らないとお話にならないのと同様に、技術者が全く相場の事を知らないのは、理論研究であれば問題ないが、たいていの場合はあまり良くないことだろう。相場に対する感度を挙げる意味でも、多忙な読者へマーケットの動きと展望をクイックに解説したい。
ロシアのウクライナ侵攻を背景とした原油相場の動き
2022年2月24日に開始されたロシア軍によるウクライナ侵攻は、最初の1カ月間において首都キエフ陥落を目指した全面的な攻勢が展開された。欧米諸国を中心にロシアに対して強力な経済制裁が次々に発動され、ロシアからのエネルギー輸出が滞る懸念が高まった。結果として、2022年3月99日にはブレント原油が130ドル/バレル、ナフサ価格は1165ドル/トンへと急伸した。
その後、ロシア軍がキーフ近郊から撤退しウクライナ東部へと兵力を集中し始めると戦況は東部へと限定されるようになった。ウクライナ全域での戦線拡大と泥沼化から、東部地域の攻防へと規模が縮小した点は、相場の安心材料となった。また、米国および同盟国が戦略的備蓄在庫を大幅に取り崩すことを表明し、ロシアの石油生産減の一部が米国らの在庫放出によって供給不安も後退した。中国のゼロコロナ政策を背景とした都市部における徹底的なロックダウンは需要の見通しを暗くし、原油相場は足元で105ドル前後へと売り戻されている。
ナフサにおいても、月80万トンにもおよび、アジアにおける不足分の重要な供給源であるロシアからの輸出が遮断される不安から、原油と共に大幅に買われ、グラフ(図1)に示した通り、原油との値差を示すクラックスプレッドは2022年3月上旬に200ドルを一時上抜いた。しかし、その後は表に示した通り大幅に縮小した。
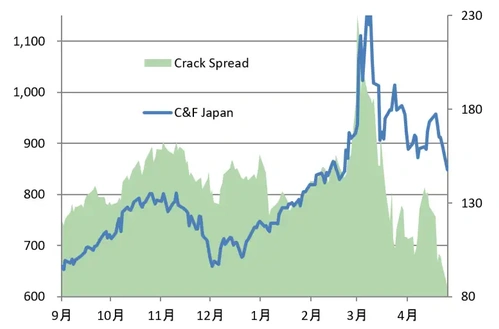
図1:ナフサ価格の推移
(縦軸の単位は、ドル/トン:左縦軸はC&Fジャパンのナフサ価格(青線)、右縦軸はクラックスプレッドの価格を示す(薄緑の領域))
これはナフサ価格が1100ドルを超える高値となったことを受け、石化製品を生産するクラッカーの採算が赤字に転落し、多くのナフサを使用する会社が調達数量を絞ったことが要因。韓国や台湾、東南アジアだけではなく、石化製品の一大需要地である中国においてもクラッカーの減産は見受けられた。また、ロシアからの供給は減少したものの、ゼロにはならなかった。長期契約分のみならず、他の積地に比べて多くの企業が入札に安値であることから欧州でもフランスやイタリアなどが輸入を継続した。
下のグラフ(図2)に示したとおり、アジアに流入する裁定玉(欧州や米国などアジア域外から仕向けられる船のこと、玉は船一隻分を示す)はロシアからの供給が減少したことで減ったが、その分は需要の減少によって相殺され、需給は軟化。クラックスプレッドはウクライナ危機前の水準を下回る水準へと転落し、足元は80ドル水準となっている。
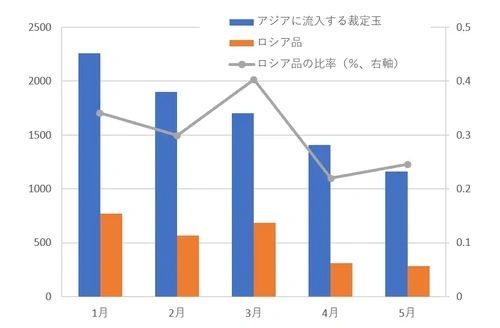
図2:アジアに流入する裁定玉とロシア品の比率の推移(単位:千トン)
今後のナフサ相場はどうなる?
今後のナフサ相場の動向を見通す上で、カギとなるのは、ロシアの石油動向、中国の景況感である。それはそのまま前者が供給、後者が需要のキーポイントと言える。
まず、供給面つまりロシア品の供給動向について、執筆現在ではPlatts社がこれを排除したことにより、取引することは実質的に困難となっている。また、将来的な禁輸などの強い制裁の可能性が意識され、多くの需要家はロシア産のナフサを除外している。ロシアからの裁定玉は元々80万トン程度流入していたところから、足元では20~30万トンへと減少している。裁定玉全体に占める割合も元々3割程度あったところから、2割へと後退した。今後、さらに国際的な経済制裁の包囲網が整備されれば、裁定玉はさらに減少するだろう。つまり、足元で減少した需要が再び正常状態へと仮に回帰すれば、ナフサは供給が不足しクラックスプレッドが急拡大しやすい状況にある。
その需要面では、中国向けの石化製品の引き合い(中国の輸入)が低迷している状況が2022年に入って続いている。ゼロコロナ政策を背景とした景気減速懸念により株式など先物相場も下落基調にあるが、さらに石化製品の大増設に伴い、石化製品の中国国内相場は原油やナフサ価格の上昇にもかかわらず、低迷した状況が続いている。ナフサから生産される石化製品で最もシェアが大きいポリオレフィンにおいては、中国の輸入が減少したことを受け、中国向け輸出に頼る東南アジアや台湾、韓国のナフサクラッカーは軒並み減産した。中国がロックダウンを加速させることになれば、当然需要は低迷し、ナフサの需給は仮にロシア品の流入がなくなったとしても、それほどタイトにはならないと想定できる。
さて、筆者の個人的な予想はというと、ナフサは需要面が回復する一方、供給が絞られた状況が続くことで、クラックスプレッドは急伸しておかしくないと考えている。原油も100ドル前後で高止まりすることで、800~1000ドルのレンジで推移すると想定している。ウクライナ戦争が短期間で終結できるとは想定しづらく、国内のナフサ連動の石化製品は高値で推移しコストプッシュを生産者と消費者全体で吸収していく格好となりそうだ。
なお、ナフサ相場の見方については拙著(ナフサと石油化学マーケットの読み方 | 柳本 浩希 |本 | 通販 | Amazon)に解説してあるので、まだ読まれていない方はぜひ一読いただきたい(おかげさまで好評いただき第2版が刊行中)。
※本稿は、2022年4月27日時点での情報に基づき執筆しています。執筆者は価格予想などの責任について一切を負いません。
<柳本さんの関連する記事>
1985年生まれ。大学卒業後、総合化学メーカーに就職し、石化コンビナートの現場、ナフサの調達、合成樹脂の営業を経験。その後、ナフサ取引の仲介や情報誌の編集責任を務め、2026年5月に炭化水素リサーチ株式会社を創業(https://hc-r.co.jp/)。ナフサと石油化学業界必携のNaphtha Portalを立ち上げる。